|
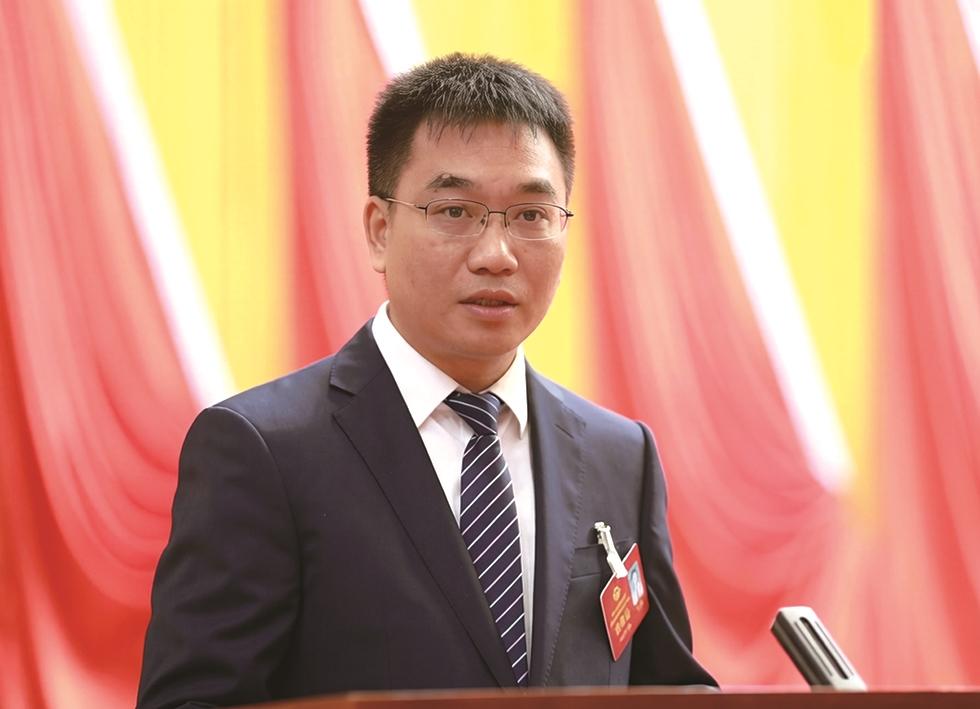
市政协委员、广西来宾农村商业银行兴宾支行行长陈韬认为,当前涉农信贷对县域经济的带动潜力尚未充分释放。基层获取农户信用信息成本高、核验难,返乡创业融资配套不足;蔗农、种植大户缺乏合格抵押物,产业链信贷风险防控压力大;涉农风险分担机制不完善,部分帮扶对象产业发展能力较弱,信贷风险与返贫风险叠加。 他提出多项建议:搭建糖业政银企对接平台,推广订单增信、供应链信贷,破解涉农主体缺抵押物难题。围绕乡镇“一镇一品”建立经营主体白名单,实行批量授信,对重点特色产业贷款落实贴息,引导金融资源投向产业链关键环节。深化“产业+就业+金融”协同,共享监测对象信息,推广“经营主体+帮扶户”模式,带动群众增收。健全创业融资服务平台,为创业者提供全周期一站式融资服务。完善信贷风险补偿机制,拓宽农业保险品类与覆盖范围,强化银保联动增信。实施差异化考核,适度放宽农商行普惠涉农贷款不良容忍度,加大“三农”、小微信贷投放,持续建设农村信用体系,优化农村金融生态。 周春涌点评:陈韬委员聚焦强化配套政策支撑、提升涉农信贷服务质效,助力服务县域经济高质量发展提出建议。下一步,我市将抓住市级统一法人农商银行改革契机,深化政银合作;构建“产业+就业+金融”协同机制,完善返乡创业一站式融资服务;完善农村金融生态,让金融更好赋能县域经济发展。
|





 桂公网安备 45130202000107号


